IS : un million de dirhams de bénéfice en plus, 15 millions d’impôt supplémentaires
Le franchissement du seuil de 100 millions de dirhams de bénéfice net fiscal peut produire un effet pour le moins singulier dans le système marocain de l’impôt sur les sociétés (IS) : une entreprise qui réalise un dirham supplémentaire peut voir sa charge fiscale augmenter de 15 millions de dirhams. Derrière cette rupture se trouve un mécanisme de taxation par paliers, dont les conséquences sur la rentabilité, les décisions d’investissement et les stratégies de croissance méritent un examen approfondi.
Pour les exercices ouverts à compter du 1er janvier 2026, le taux normal de l’IS est fixé à 20 % pour les sociétés dont le bénéfice net fiscal demeure inférieur à 100 millions de dirhams. Dès lors que ce seuil est atteint, le taux de 35 % s’applique à la totalité du bénéfice, et non à la seule fraction qui dépasse les 100 millions. C’est précisément cette application intégrale du taux supérieur qui constitue le cœur de la difficulté soulevée dans une analyse élaborée par Moad Michael Thali, associé fondateur, expert-comptable et commissaire aux comptes chez FINERGY Maroc.
L’exemple retenu dans cette analyse permet de mesurer immédiatement l’ampleur de la rupture. Une société déclarant 99,999 millions de dirhams de bénéfice net fiscal supporte, au taux de 20 %, un impôt proche de 20 millions de dirhams. Une autre, réalisant 100 millions de dirhams, bascule à 35 % et doit acquitter 35 millions de dirhams d’IS. La différence de bénéfice est marginale ; la différence d’impôt, elle, atteint 15 millions de dirhams.
Un seuil qui transforme un gain supplémentaire en perte de rentabilité
Le problème ne se limite pas au saut initial. Selon les calculs présentés par l’auteur, une entreprise qui franchit le seuil peut se retrouver dans une zone où l’augmentation de son bénéfice fiscal ne se traduit pas immédiatement par une amélioration de ce qu’elle conserve après impôt. L’analyse désigne cette plage comme un « couloir de la mort » : entre 100 et environ 123,1 millions de dirhams de bénéfice, le résultat net après IS demeure inférieur aux 80 millions de dirhams conservés par une société située juste sous le seuil.
Autrement dit, une entreprise imposée à 35 % doit réaliser environ 123,1 millions de dirhams de bénéfice fiscal pour retrouver le niveau de résultat net qu’elle obtenait juste avant le franchissement de la barre des 100 millions. Le mécanisme ne pénalise donc pas uniquement le moment du basculement : il affecte également la progression de l’entreprise dans les premières dizaines de millions au-dessus du seuil.
À titre d’illustration, pour un bénéfice fiscal de 110 millions de dirhams, l’entreprise conserve 71,5 millions après IS, soit 8,5 millions de moins que les 80 millions conservés avec un bénéfice de 100 millions soumis au taux de 20 % dans la comparaison théorique de l’auteur. Le taux marginal implicite, calculé à partir du supplément d’impôt rapporté au supplément de bénéfice depuis le seuil, reste particulièrement élevé : il atteint 185 % à 110 millions de dirhams et ne repasse sous 100 % qu’à l’approche de 123,1 millions.
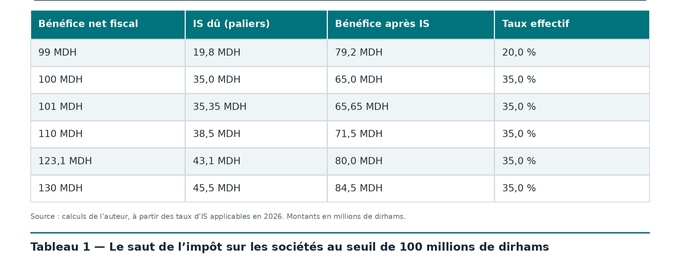
Cette comparaison met en évidence le caractère abrupt du changement de régime. Entre 99 et 101 millions de dirhams de bénéfice fiscal, l’impôt augmente de 15,55 millions de dirhams pour seulement deux millions de bénéfice supplémentaire. Le taux marginal implicite correspondant atteint ainsi 777,5 %. Il s’agit d’un indicateur calculé sur cette variation, et non du taux légal d’imposition.
Une règle de maintien qui prolonge les effets du franchissement
À cette première difficulté s’ajoute une règle de maintien du taux supérieur. Selon la doctrine fiscale citée dans le document, une société ayant atteint le seuil et ayant été imposée à 35 % reste soumise à ce taux pendant les trois exercices suivants, même si son bénéfice redescend ensuite sous les 100 millions de dirhams. Le retour au taux de 20 % n’intervient, dans ce cas, qu’au quatrième exercice, sous réserve des conditions applicables.
Une exception est toutefois prévue lorsque le franchissement du seuil résulte exclusivement de plus-values de cession d’immobilisations. Dans cette situation, le taux de 35 % ne concerne que l’exercice au cours duquel le seuil est atteint ; le taux de 20 % peut de nouveau s’appliquer dès l’exercice suivant si le bénéfice repasse sous la limite.
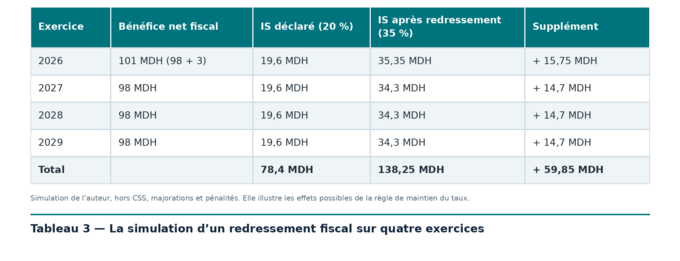
Cette règle de maintien peut rendre les conséquences d’un contrôle fiscal particulièrement lourdes. L’analyse de FINERGY Maroc construit un exemple dans lequel une réintégration de trois millions de dirhams fait passer le bénéfice fiscal d’une entreprise de 98 à 101 millions de dirhams. Le redressement ne se limite alors pas à l’imposition de la somme réintégrée : le franchissement du seuil entraîne, dans la simulation, l’application du taux de 35 % sur plusieurs exercices.
Dans cette configuration, une réintégration de trois millions de dirhams aboutit à un supplément d’IS de près de 60 millions sur quatre exercices. L’auteur rappelle que peuvent également s’ajouter les majorations et pénalités prévues par le Code général des impôts. Cette simulation souligne l’importance, pour les entreprises proches du seuil, de la sécurisation de leurs déclarations, de leurs provisions et de la qualification fiscale de leurs charges.
La contribution sociale de solidarité élargit encore la zone de tension
Le phénomène ne concerne pas exclusivement l’impôt sur les sociétés. La contribution sociale de solidarité sur les bénéfices (CSS), reconduite pour la période 2026-2028 selon le document, repose elle aussi sur des taux appliqués à la totalité du bénéfice dès lors que certains seuils sont atteints. Elle vient s’ajouter à l’IS et n’est pas déductible du résultat fiscal, selon les dispositions citées par l’auteur.
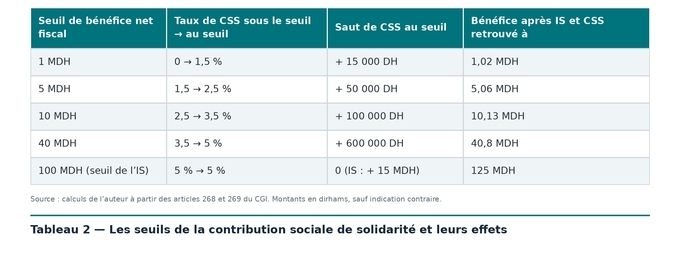
La CSS comporte plusieurs seuils, fixés à 1, 5, 10 et 40 millions de dirhams, auxquels correspondent des taux progressifs de 1,5 %, 2,5 %, 3,5 % et 5 %. Chacun peut provoquer un saut de contribution au moment du franchissement. Au niveau du seuil de 100 millions de dirhams, le taux de CSS ne change pas, mais son cumul avec l’IS accentue la baisse du résultat conservé.
Selon les calculs présentés, une société située juste sous les 100 millions conserve environ 75 millions de dirhams après IS et CSS, contre 60 millions au seuil de 100 millions. Pour retrouver le même niveau de résultat après ces deux prélèvements, elle doit atteindre environ 125 millions de dirhams de bénéfice fiscal. La zone de tension s’étend donc de 100 à 125 millions, contre 100 à 123,1 millions pour l’IS seul.
Cette superposition de mécanismes pose une question plus large sur la cohérence de la fiscalité des bénéfices. Si le seuil de l’IS concentre l’essentiel de la rupture pour les grandes entreprises, la CSS introduit également des discontinuités à des niveaux de bénéfice plus faibles. L’auteur précise toutefois que les estimations financières de ses propositions de réforme portent principalement sur l’IS et ne chiffrent pas le coût d’une extension du mécanisme de lissage à l’ensemble des seuils de la CSS.
Des effets possibles sur l’investissement, la croissance et l’organisation des entreprises
Au-delà de la charge fiscale immédiate, l’enjeu porte sur les arbitrages économiques des entreprises. Lorsqu’un investissement, une extension d’activité ou un recrutement risque de faire franchir le seuil, la décision peut devenir moins attractive à court terme. L’analyse évoque plusieurs comportements possibles : différer un projet, revoir le calendrier de certaines opérations, ajuster les rémunérations ou les provisions, voire répartir une activité entre plusieurs entités juridiques.
Ces comportements ne sont pas systématiquement établis par les données disponibles. Le document relève néanmoins une différence de densité dans le classement Maroc 1000, à partir des résultats d’exploitation de 2 389 entreprises : 33 sociétés affichent un résultat compris entre 90 et 100 millions de dirhams, contre 13 entre 100 et 110 millions. Cette observation peut suggérer une concentration sous le seuil, mais elle ne suffit pas à démontrer une stratégie volontaire d’évitement. Le résultat d’exploitation n’est pas équivalent au bénéfice net fiscal, qui constitue la base de calcul de l’IS.
L’auteur avance également une estimation d’environ 150 entreprises concernées par le taux de 35 %, représentant près de 60 % des recettes de l’IS. Il précise toutefois que les données publiques ne permettent pas de mesurer directement la distribution des bénéfices fiscaux autour du seuil. Les comptes des sociétés non cotées ne sont pas librement accessibles et l’impôt est calculé au niveau de chaque entité, non sur la base des comptes consolidés du groupe.
La question du découpage des groupes mérite, dans ce contexte, une attention particulière. Trois filiales réalisant chacune 60 millions de dirhams de bénéfice peuvent, selon l’exemple de l’auteur, supporter ensemble 36 millions de dirhams d’IS, tandis qu’une société unique réalisant 180 millions en acquitterait 63 millions. Cette comparaison illustre l’incitation potentielle à répartir les activités entre plusieurs sociétés, sans signifier que toute organisation en filiales répond à un objectif fiscal. L’existence d’une substance économique réelle et les règles relatives à l’abus de droit demeurent déterminantes.
Le PLF 2027 ne modifie pas le seuil de droit commun
Le projet de loi de finances 2027, tel qu’analysé dans le document, ne prévoit pas de modification de la grille de droit commun de l’IS. Il introduit en revanche un taux de 40 % pour les sociétés d’importation et de distribution de produits pétroliers dont le bénéfice net atteint ou dépasse 100 millions de dirhams. Selon les éléments rapportés par l’auteur, onze sociétés seraient concernées, sur la base d’une déclaration du ministre de l’Économie et des Finances.
Pour ces opérateurs, le saut au seuil passerait ainsi de 15 à 20 points, le taux de 40 % s’appliquant à la totalité du bénéfice. Le débat parlementaire sur les dispositions fiscales a également fait apparaître plusieurs propositions relatives à la taxation des grandes entreprises. Certaines visaient l’extension du taux de 40 % à d’autres secteurs, d’autres son aménagement pour les distributeurs d’hydrocarbures.
L’un des amendements évoqués proposait notamment d’appliquer le taux de 35 % jusqu’à 101 millions de dirhams, puis 40 % sur la seule fraction excédentaire. Il a toutefois été retiré, selon le récit de l’analyse. Surtout, aucune des propositions examinées en commission ne remettait directement en cause le mécanisme de droit commun qui fait passer le taux de 20 % à 35 % sur l’intégralité du bénéfice dès le seuil de 100 millions.
Le débat dépasse donc la seule question du niveau des taux. Il porte aussi sur la manière dont le passage d’un taux à un autre est organisé. Une fiscalité peut conserver un nombre limité de taux tout en aménageant les modalités de transition entre eux.
Trois pistes de correction, trois niveaux de coût
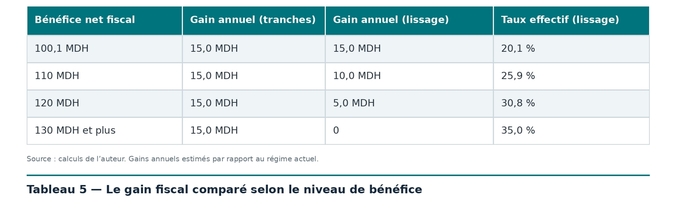
Pour répondre à cette difficulté, l’analyse examine trois options. La première consiste à revenir à un barème par tranches : 20 % sur les premiers 100 millions de dirhams, puis 35 % uniquement sur la fraction supérieure. Cette solution supprime le saut brutal, mais elle accorde un allègement de 15 millions de dirhams à toute entreprise dépassant le seuil, y compris à celles dont le bénéfice est très supérieur à 130 millions.
La deuxième piste repose sur un mécanisme de lissage. Le principe consiste à conserver les taux de 20 % et de 35 %, tout en plafonnant temporairement l’impôt au-dessus du seuil. Selon la formule proposée, le montant de l’IS serait égal au plus faible des deux montants suivants : 35 % du bénéfice net fiscal, ou 20 millions de dirhams auxquels s’ajouteraient 85 % de la fraction excédant 100 millions. Le dispositif rejoint le taux de 35 % à partir de 130 millions de dirhams.
La troisième proposition consiste à rendre réversible le supplément d’impôt lié au franchissement du seuil. Les 15 millions de dirhams correspondant à l’écart de taxation sur les premiers 100 millions seraient placés en sursis de paiement. L’entreprise pourrait en obtenir la remise définitive si elle consacrait, au cours des trois exercices suivants, les sommes correspondantes à des investissements corporels ou à des recrutements nets contrôlables à travers l’évolution de sa masse salariale déclarée à la CNSS.
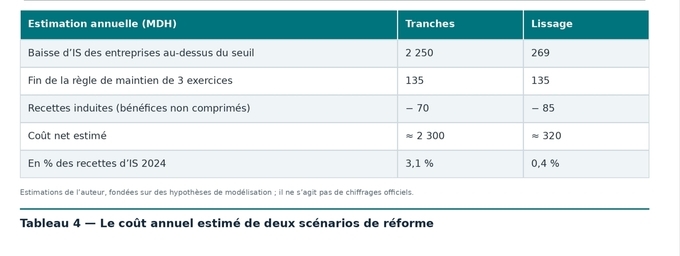
L’écart entre les deux options est considérable. Selon cette modélisation, le coût net du retour aux tranches atteindrait environ 2,3 milliards de dirhams par an, contre 320 millions pour le lissage. L’auteur estime en outre que près de 90 % du coût de la première option bénéficierait à des entreprises dont le bénéfice dépasse 130 millions de dirhams, lesquelles ne seraient plus directement exposées au couloir identifié.
Le lissage apparaît ainsi comme une solution plus ciblée sur les entreprises situées entre 100 et 130 millions de dirhams. Il ne supprime cependant pas entièrement le frein fiscal : dans cette zone, le taux marginal appliqué à chaque dirham supplémentaire resterait de 85 % pour l’IS, et pourrait atteindre 90 % avec la CSS, selon les calculs de l’auteur.
Des retombées économiques qui restent tributaires des hypothèses
L’analyse ne s’arrête pas au coût budgétaire immédiat. Elle simule les effets potentiels du lissage sur la période 2027-2031, en se concentrant sur 94 entreprises de droit commun dont le résultat d’exploitation se situe entre 80 et 130 millions de dirhams. Leur chiffre d’affaires cumulé est évalué à 81 milliards de dirhams en 2024.
Dans le scénario d’une hausse supplémentaire d’un point de croissance, le modèle estime à environ 2 600 le nombre d’emplois susceptibles d’être créés à l’horizon 2031. Les recettes induites par l’IR, la TVA, l’IS et les retenues à la source représenteraient alors 110 % du coût de la réforme en 2031. Dans le scénario d’une croissance supplémentaire de deux points, le nombre d’emplois atteindrait environ 5 000 et le ratio de recettes induites sur coût serait estimé à 221 %.
Ces résultats doivent être interprétés avec prudence. Ils dépendent d’hypothèses de réinvestissement de l’économie d’impôt, de coût moyen par emploi, de rémunération et d’élasticité de l’emploi à l’activité. Les cotisations sociales ne sont pas intégrées aux recettes retenues dans la simulation. Il s’agit donc de projections élaborées par l’auteur, et non de prévisions officielles ou d’effets déjà observés.
Au fond, le débat posé par le seuil de 100 millions de dirhams renvoie à un arbitrage entre rendement fiscal, lisibilité de la règle et neutralité économique. La question n’est pas seulement de savoir si les grandes entreprises doivent contribuer davantage, mais aussi de déterminer si le mode de calcul de cette contribution ne crée pas, à certains niveaux de bénéfice, une incitation paradoxale à ralentir la croissance ou à différer des investissements.
L’analyse de FINERGY Maroc plaide, à cet égard, pour une meilleure transparence des données fiscales. La publication par la Direction générale des impôts de la distribution des bénéfices nets fiscaux autour du seuil permettrait de mesurer plus précisément le nombre d’entreprises concernées, l’ampleur des effets de seuil et le coût réel des différentes options de réforme.
En l’absence de ces données, les estimations avancées restent des scénarios de travail. Mais le mécanisme juridique, lui, est clairement identifiable : à partir de 100 millions de dirhams, le taux de 35 % s’applique à l’ensemble du bénéfice. Entre la volonté de préserver les recettes publiques et celle de ne pas pénaliser le passage à une taille supérieure, le système fiscal marocain se trouve ainsi confronté à une question de conception : comment faire contribuer davantage les entreprises sans transformer le franchissement d’un seuil en obstacle à leur développement ?